屋根塗装で火災保険は使える?風災補償の仕組みと正しい申請方法とは
「屋根塗装は火災保険を使えば無料になる」という営業トークを聞いたことがある人は多いと思います。
結論から言うと、これは半分正解で半分は誤解を招く表現です。
この記事では、火災保険の風災補償がどんな場合に使えるのか、実際の申請の流れ、そして注意すべき悪質な勧誘の見分け方まで整理して解説します。
火災保険は「損害の修理」に使うもの
まず押さえておきたいのは、火災保険は経年劣化した屋根を新しく塗り替えるための制度ではないという点です。
火災保険の補償対象になるのは、台風や強風、雹(ひょう)、大雪などの自然災害によって屋根や外壁が「破損」した場合の修理費用です。
つまり「色あせてきたから塗り直したい」「そろそろメンテナンス時期だから」という理由では保険は使えません。
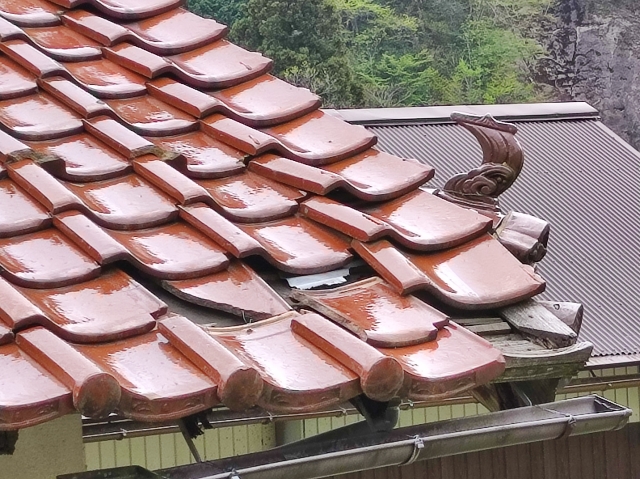
一方で「台風で瓦がずれた」「強風で棟板金が飛ばされた」「雹でスレートにひびが入った」といった具体的な損傷が確認できる場合は、風災・雪災・雹災補償の対象になる可能性があります。
この違いを理解せずに「保険で無料塗装できます」と説明する業者がいた場合は、その時点で警戒したほうがよいでしょう。
屋根塗装で火災保険は使える?
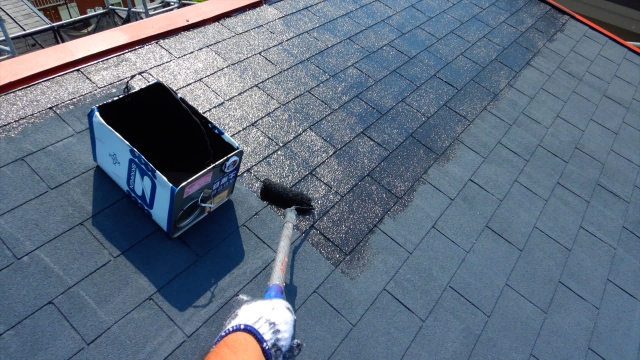
風災補償で認定されるのはあくまで「破損した部分の原状回復費用」です。
例えば台風で棟板金が飛んだ場合、保険金で賄えるのは棟板金の交換や周辺の補修費用までで、屋根全体の塗り替えは補償対象外になるのが一般的です。
ただし、被害箇所の補修と合わせて屋根塗装を行うこと自体は可能です。
この場合、保険金でカバーされる工事費と、自己負担で行う塗装費用を分けて見積もりを取ることで、費用の内訳を正しく把握できます。
業者によっては「保険適用部分」と「任意の塗装部分」を分けた見積書を作成してくれるため、契約前にこの区分を確認しておくとトラブルを避けやすくなります。
風災補償で認められやすいケース・認められにくいケース
保険会社の審査では、損傷の原因が自然災害によるものかどうかが判断のポイントになります。
ここでは、一般的に認められやすいケートと、そうでないケースを紹介します。
認められやすいケース
- 台風通過後に棟板金の浮きや飛散が発生した
- 強風で屋根材が割れた、ずれた
- 雹によって金属屋根に凹みができた
- 大雪の重みで雨樋や屋根の一部が破損した
認められにくいケース
- 経年劣化による塗膜の剥がれや色あせ
- 施工不良によるひび割れ
- コケやカビの発生
- 原因不明の軽微な傷
保険会社は災害発生日と損傷状況の整合性を確認します。
そのため、「いつ・どんな災害で・どこが壊れたか」を具体的に説明できるようにしましょう。
火災保険申請の流れ
火災保険を使った屋根修理の申請は、一般的に以下のように進みます。
契約している火災保険に「風災」「雪災」「雹災」の補償が付帯しているかを、保険証券や保険会社のマイページで確認しましょう。
プランによっては水災のみで風災が外れているケースもあります。
被害箇所の写真を可能な限り撮影し、いつの災害でどのような損傷が起きたのかをメモしておきます。
無理に屋根の上に登るなど、高所の確認は落下事故の恐れがあるので、無理のない範囲で行いましょう。
また、気象庁のデータなどで該当日の気象状況(最大瞬間風速など)も控えておくと、後の説明がスムーズになります。
保険証券に記載の連絡先、または保険代理店に連絡し、被害の状況を伝えます。
この段階では見積もりが確定していなくても問題ありません。
屋根の修理を行っている業者に現地調査を依頼し、被害状況の診断書と修理費用の見積書を作成してもらいます。保険申請に慣れた業者であれば、保険会社提出用の書類作成を手伝ってくれることもあります。
保険金額が一定以上になる場合、保険会社側の鑑定人が現地を確認することがあります。
ここで自然災害による損傷と認定されれば、保険金の支払いが決定します。
保険金が支払われたら、その範囲内で修理工事を発注します。
保険金はあくまで破損箇所の修理費であるため、屋根全体の塗装まで含めたい場合は差額を自己負担するのが基本的な考え方です。
「無料で屋根塗装できる」訪問営業に注意
近年、「保険を使えば自己負担ゼロで屋根が新しくなる」と訪問販売で持ちかける業者に関するトラブルが増えています。
よくあるパターンは次の通りです。
- 実際にはない被害を捏造したり、既存の経年劣化を「台風のせい」だと偽って申請させる
- 保険金申請の代行費用として高額な手数料を請求する
- 保険金が下りなかった場合でも契約を解除できない条件を結ばせる
- 保険会社の審査を通すために虚偽の診断書を作成する
こうした行為は保険金詐欺に該当する可能性があり、発覚した場合は契約者自身が保険会社から契約解除や刑事責任を問われるリスクもあります。
「無料」「全額保険で」といった言葉を強調する業者には、次の点を確認することをおすすめします。
- 保険申請はあくまで契約者本人が行うものであり、業者は代行できない範囲があることを説明しているか
- 契約前に高額なキャンセル料や手付金を求めていないか
- 実際の被害箇所を明確に示し、災害との因果関係を具体的に説明できるか
迷った場合は、その場で契約せず、一度自分で保険会社に問い合わせて確認されることをおすすめします。
まとめ
火災保険の風災補償は、台風や強風などの自然災害によって屋根に生じた破損を修理する費用をカバーする制度であり、経年劣化のメンテナンスとしての屋根塗装をまるごと無料にするものではありません。
この違いを理解した上で、実際に被害が発生している場合は保険会社への申請をしましょう。
また、業者選びの際は「無料」を強調する営業トークだけを鵜呑みにせず、被害の因果関係や見積もりの内訳をご自身の目で確認する必要があります。
「自分の屋根が保険の対象になるのかわからない」「見積書のどこまでが保険適用範囲なのか判断できない」という場合は、無理に一人で判断せず、まずは当社にご相談ください。
現地調査の上で被害箇所と災害の因果関係を確認し、詳しい見積書の作成と併せて詳しくご案内します。